
Облигация, требования по которой удовлетворяются в последнюю очередь при банкротстве эмитента. Даёт повышенную доходность, но в кризис может быть списана полностью.
Что значит субординированные облигации
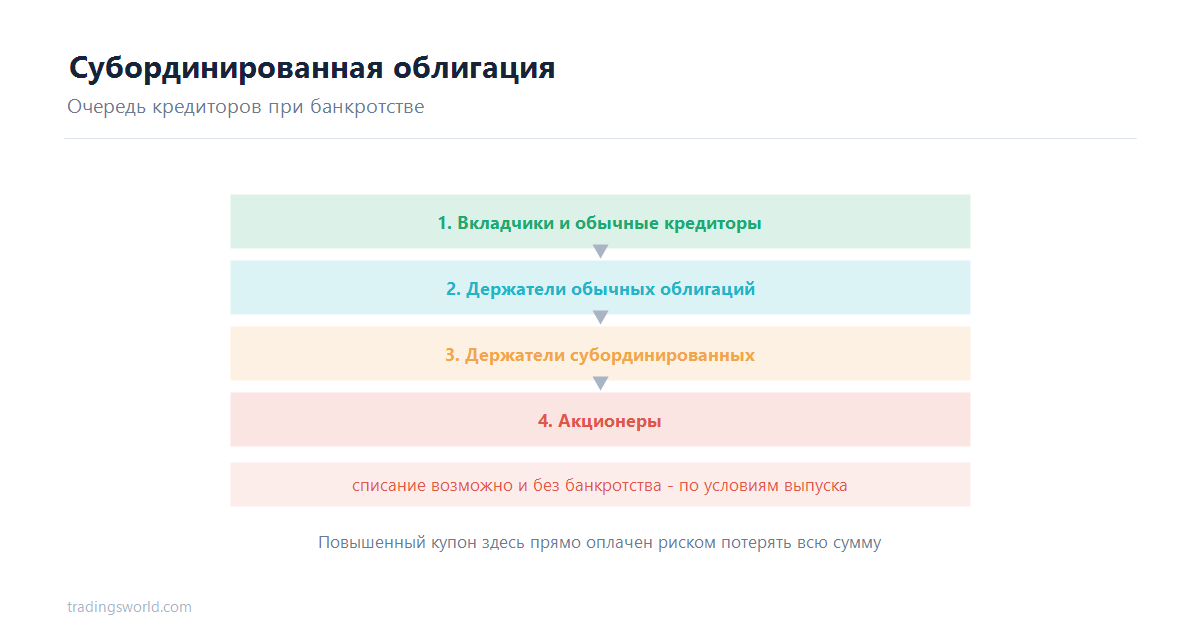
Слово «субординированная» означает подчинённое положение в очереди кредиторов. Сначала рассчитываются с держателями обычных облигаций, и только потом - если что-то осталось - с владельцами субординированных.
Выпускают их в основном банки: такие займы засчитываются в капитал и позволяют наращивать кредитование.
Что такое субординированные облигации простыми словами
- Инвестор даёт банку в долг под повышенный процент.
- Заём учитывается в составе капитала банка.
- Выплаты идут после обязательств перед вкладчиками и обычными кредиторами.
- При падении достаточности капитала выплаты могут быть приостановлены.
- В критической ситуации долг списывается или конвертируется в акции.
- Для списания не требуется банкротство - достаточно условий, прописанных в проспекте.
Повышенная ставка здесь не подарок, а цена конкретного риска: такие бумаги задуманы как подушка, которая поглощает убытки банка раньше, чем пострадают вкладчики. Именно поэтому доходность выше.
Чем они отличаются от обычных
- Очередь выплат: последняя перед акционерами.
- Доходность выше на один-три процентных пункта.
- Срок обычно длинный, нередко бессрочный с правом досрочного выкупа эмитентом.
- Купон может быть отменён без объявления дефолта.
- Кредитный рейтинг выпуска ниже рейтинга самого эмитента.
- Доступны в основном квалифицированным инвесторам.
Что проверять перед покупкой
- Устойчивость банка и нормативы достаточности капитала.
- Условия списания: при каком триггере оно происходит.
- Возможность отмены купона и её последствия.
- Наличие права эмитента на досрочный выкуп и его дату.
- Ликвидность выпуска: продать такие бумаги в кризис сложно.
- Сравнение премии к обычным облигациям того же эмитента - стоит ли риск этой разницы.
Частые вопросы
Насколько они рискованнее обычных облигаций?
Существенно. При проблемах у банка держатель может потерять всё, тогда как обычные выпуски получат хотя бы часть.
Кто может их покупать?
Как правило, только квалифицированные инвесторы - из-за риска полного списания.
Бывают ли они бессрочными?
Да. Часто срок не установлен, но эмитент вправе выкупить бумагу в заранее определённые даты.
Стоит ли брать их ради доходности?
Только при уверенности в устойчивости эмитента и небольшой доле в портфеле.
Субординированная облигация - инструмент, где повышенный купон прямо оплачен риском потери всей суммы. Оценивать её нужно как вложение в капитал банка, а не как обычный долг.
Подписывайтесь на наши социальные сети, чтобы быть в курсе актуальной аналитики, торговых идей и новых возможностей для роста на финансовых рынках.


