Статья объясняет, как соотношение риска и потенциальной прибыли (R:R), винрейт и математическое ожидание влияют на результат торговли и почему даже при 40% прибыльных сделок стратегия может оставаться прибыльной. В материале приведены формулы и примеры расчётов, разобраны издержки, серии убытков и выбор уровней стоп-лосса и тейк-профита для управления рисками.
Содержание
- Вы угадываете чаще, чем ошибаетесь, но всё равно остаётесь в минусе?
- Что такое соотношение риск/прибыль в трейдинге
- Как считать соотношение риск/прибыль
- Почему винрейт сам по себе ничего не говорит
- Почему система с 40% прибыльных сделок может быть в плюсе
- Где брать уровни стопа и цели
- Две системы на дистанции: разбор на цифрах
- Почему высокий R:R не достаётся бесплатно
- Издержки, о которых забывают в расчёте
- Серии убытков: почему 40% винрейта тяжело выдержать
- Что даёт работа через соотношение риск/прибыль
- Чек-лист: расчёт R:R перед каждой сделкой
- Проверьте расчет на своих сделках
- Заключение
Вы угадываете чаще, чем ошибаетесь, но всё равно остаётесь в минусе?
Возьмем в качестве примера типичный месяц. Из десяти сделок семь закрыты в плюс, но на счете меньше, чем было в начале. Объяснение простое: три убыточные сделки весили больше, чем семь прибыльных вместе. Прибыль забиралась при малейшем откате, зато минус терпеливо пересиживался в надежде на разворот. Слабое место здесь не точность входов, а скорее арифметика соотношения риска и прибыли, о которой в такие моменты почти никто не думает.
Так от чего же зависит итог, если не от доли угаданных сделок? Ответ можно получить с калькулятором в руках. Речь пойдет о том, как устроена математика итога. Приведем расчеты, из которых видно, как система с 40% прибыльных сделок способна обогнать систему с 60%.
Что такое соотношение риск/прибыль в трейдинге
Соотношение риск/прибыль в трейдинге (risk/reward ratio, R:R или просто RR) отвечает на не очень сложный вопрос: сколько вы можете заработать на каждую единицу баланса, которой рискуете. Записывается оно как 1:2 или 1:3 — слева риск, справа потенциальная прибыль. При R:R 1:3 за единицу риска вы рассчитываете получить три единицы прибыли.
Для сравнения сделок пригодится единица риска — R. 1R равна сумме, которую вы потеряете, когда сработает стоп-лосс. Прибыль выражается в тех же единицах. Например, итог +3R говорит, что сделка заработала втрое больше, чем стоила бы ошибка. Рубли или любая другая валюта для сравнения не годятся — объёмы позиций разные, а R одинаково читается на любом инструменте.
Важно запомнить главное: R:R не предсказывает исход и ничего не обещает, это просто условие входа. Когда потенциал не дотягивает до допустимого в вашей системе уровня, сделка пропускается, каким бы заманчивым ни казался график.
Как считать соотношение риск/прибыль
Расчет сводится к делению — расстояние от входа до цели делим на расстояние от входа до стопа.
R = (цель − вход) / (вход − стоп)
Приведем пример в пунктах. До стопа от точки входа 20 пунктов, до цели 60.
Риск: 20 пунктов, это 1R
Потенциал: 60 пунктов
R = 60 / 20 = 3, то есть 1:3
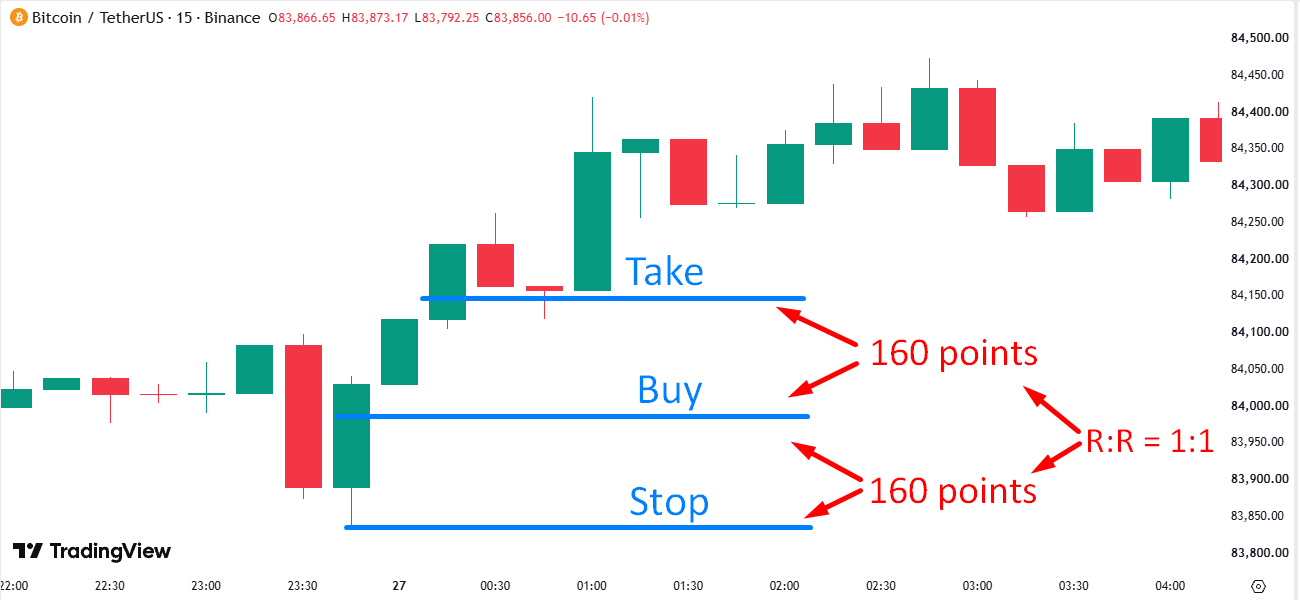
Рис.1 Пример расчёта R:R
Считайте только до входа. Если сделка уже открыта, а вы двигаете стоп и тейк, чтобы получилась нужная цифра, расчёт становится самообманом и оправдывает решение вместо того, чтобы проверять его. Ещё один отдельный случай — перенос стопа дальше, «чтобы не выбило». По сути вы просто ухудшаете R:R в живой позиции, когда риск вырос, цель осталась прежней, а вход одобрялся при других цифрах.
Почему винрейт сам по себе ничего не говорит
Винрейт представляет собой долю прибыльных сделок. Он ничего не говорит о том, сколько приносит тейк и сколько стоит стоп, поэтому итог определяет другая величина — математическое ожидание (матожидание), то есть средний результат одной сделки на дистанции.
Простыми словами, это доля прибыльных сделок, умноженная на прибыль в R, минус доля убыточных, умноженная на 1R.
E = W × R − (1 − W) × 1
W здесь — доля прибыльных сделок. Подставим винрейт 40% и R:R 1:3:
E = 0,4 × 3 − 0,6 × 1 = 1,2 − 0,6 = +0,6R
Теперь обратная задача — найти минимальную долю прибыльных сделок, при которой система не уходит в минус. Эта величина называется безубыточным винрейтом:
W = 1 / (1 + R)
Для 1:3 получаем 1 / 4 = 25%. Остальные значения собраны в таблице.
|
Соотношение риск/прибыль |
Минимальная доля прибыльных сделок для выхода в ноль |
Матожидание при 40% прибыльных сделок |
|
1:1 |
50% |
−0,2R (убыток) |
|
1:1,5 |
40% |
0 (безубыток) |
|
1:2 |
33,3% |
+0,2R |
|
1:3 |
25% |
+0,6R |
|
1:5 |
16,7% |
+1,4R |
Обратите внимание, что расчет не учитывает спред, комиссии и своп. На практике безубыточный винрейт будет выше указанного.
Сравним верхние строки. При 1:1 нужно угадывать минимум половину сделок, иначе минус неизбежен. При 1:3 для нуля хватает четверти: три убытка из четырех сделок — еще не провал. Поэтому низкий винрейт не доказывает, что стратегия плохая. Отсюда можно сделать вывод, что винрейт и R:R работают только вместе. Показатель 80% прибыльных сделок без R:R ничего не сообщает. За ним может стоять система, где единственный убыток стирает все прежние прибыли.
Почему система с 40% прибыльных сделок может быть в плюсе
И сразу ответим на вопрос через расчет. Возьмём 100 сделок при винрейте 40% и R:R 1:3:
Прибыльные: 40 × 3R = +120R
Убыточные: 60 × 1R = −60R
Итог: +120R − 60R = +60R, то есть +0,6R на сделку
Оставим винрейт прежним, но изменим R:R на 1:1:
40 × 1R − 60 × 1R = −20R
Матожидание: −0,2R на сделку
Получается, что дело не в самих 40%, а в их сочетании с достаточным R:R. Расчёт описывает дистанцию, не ближайшие десять сделок. На коротком участке результат может оказаться каким угодно. Подставьте в формулу цифры из своего журнала, именно так сравнивают реальные системы.
Где брать уровни стопа и цели
R:R вытекает из уровней, а уровни берутся с рынка, желаемые цифры без обоснования тут не подставить. Стоп ставят за точку, пробой которой отменяет торговую идею. Например, за структурный экстремум, границу зоны, ордер-блок. Дошла цена до нужного уровня — идея не отработала. Принципы построения таких уровней описаны в отдельном материале про структуру рынка и уровни. Целью движения является ближайшая значимая зона ликвидности либо противоположная граница структуры. Подробнее про защитные и целевые ордера можно прочитать в статье про стоп-лосс и тейк-профит. Это даст понимание деталей для того, чтобы вы могли полностью разобраться с R:R.
Важно рассказать и о типичных ошибках. Первая заключается в том, что сперва выбирается R:R 1:5, а затем растягивается тейк до нужной отметки. Цель уходит туда, куда цена добирается редко, и винрейт падает быстрее, чем растёт R. Вторая ошибка состоит в том, что сокращается стоп, чтобы R:R выглядел лучше. Такой стоп выбивает даже обычный рыночный шум.
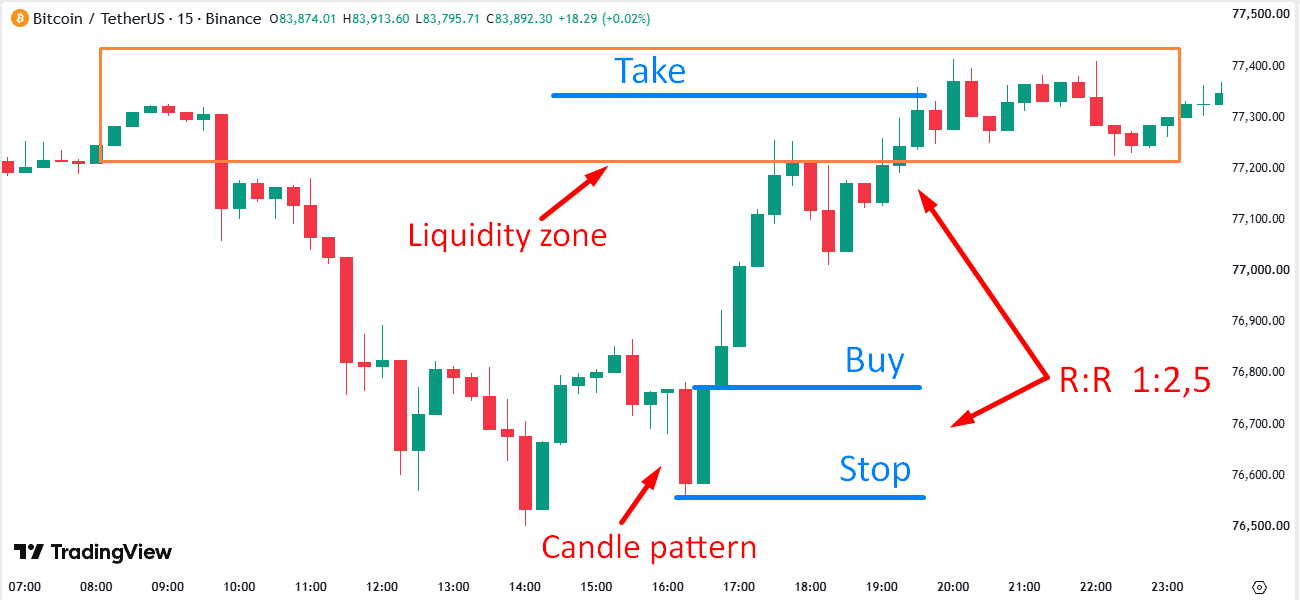
Рис.2 Пример сделки с высоким R:R
Чтобы этого избежать, мысленно закройте правую часть графика и определите стоп и цель, не думая о желаемом R:R. Если уровни нашлись без подгонки и соотношение всё равно приемлемо, сделка заслуживает внимания. Если приемлемым оно стало лишь после передвижения уровней, то без сожалений пропустите её. Вся описанная выше арифметика держится на одном допущении, что уровень стопа выбран не случайно. Если же стоп поставлен без обоснования, то и соотношение риск/прибыль получается случайным. Посчитать можно любую цифру, но она будет описывать конкретно ваши представления. Это лишь вопрос исходных данных.
Поэтому первична не цифра R:R, а разметка графика. Нужно понять, где проходит граница, за которой торговый сценарий отменяется, и где лежит ближайшая зона, до которой цена действительно имеет все шансы дойти. Эту работу можно переложить на инструмент, не рисуя границы вручную на каждом графике. Индикатор Money Hunter SMC 1.0 автоматически размечает структуру на графике: от этих отметок удобно считать и уровень отмены идеи для стопа, и ближайшую зону для цели.
Разметка не заменяет собственный анализ и ничего не обещает: она лишь показывает, откуда берутся уровни, а именно из структуры. Сначала именно структура, потом расчёт, и только в таком порядке цифры приобретают смысл. Выбор остаётся за вами: индикатор лишь экономит время на разметке. Проверить его можно бесплатно в течение 7 дней.
Две системы на дистанции: разбор на цифрах
Сопоставим две условные системы на дистанции в 100 сделок. Система А попадает чаще — в 60% случаев, но торгует с R:R 1:1. Система Б ошибается чаще, зато каждая её удачная сделка приносит прибыль, втрое превышающую риск. Для удобства представим данные в виде таблицы:
|
Параметр |
Система А |
Система Б |
|
Доля прибыльных сделок |
60% |
40% |
|
Соотношение риск/прибыль |
1:1 |
1:3 |
|
Прибыльных сделок из 100 |
60 × 1R = +60R |
40 × 3R = +120R |
|
Убыточных сделок из 100 |
40 × 1R = −40R |
60 × 1R = −60R |
|
Итог на дистанции 100 сделок |
+20R |
+60R |
|
Матожидание на сделку |
+0,2R |
+0,6R |
Цифры условные и приведены для иллюстрации арифметики, это не ожидаемый результат торговли. К тому же, издержки в этом расчёте не учтены.
Итак, система с меньшим процентом угаданных сделок оказалась впереди: +60R против +20R. Каждая её удачная сделка отрабатывала втрое больше, чем стоила неудачная. То же видно и в матожидании: +0,6R на сделку против +0,2R. Результат выражен только в R - это основа подобных расчётов.
Почему высокий R:R не достаётся бесплатно
Чем дальше цель, тем реже цена до неё доходит, и рост R:R почти всегда оплачивается снижением винрейта. Поэтому нельзя просто отодвигать тейк. Нужно найти сочетание R:R и винрейта с положительным матожиданием и проверить его сначала на истории, затем на демо-счёте. Прошлые результаты никогда не гарантируют повторения в будущем!
Издержки, о которых забывают в расчёте
Спред, комиссия, своп и проскальзывание уменьшают фактическую прибыль и увеличивают фактический убыток. Стоп обходится чуть дороже 1R, а тейк приносит чуть меньше расчетного. Допустим, цель в 60 пунктов при стопе в 20, но спред съел часть пунктов на входе, а на выходе было проскальзывание: реальное значение R:R окажется ниже 1:3.
Как следствие, реальный безубыточный винрейт всегда выше табличного. Система с расчетным нулём на практике уйдёт в минус. Чем меньше R:R и короче сделки, тем сильнее издержки съедают преимущество, поэтому для скальпинга это критично.
Серии убытков: почему 40% винрейта тяжело выдержать
При 40% прибыльных сделок шесть из десяти закрываются с убытком. Это нормальное состояние системы, но к этому бывает сложно привыкнуть. Вероятность N убытков подряд равна 0,6 в степени N:
- 3 убытка подряд — около 21,6%;
- 5 убытков подряд — около 7,8%;
- 7 убытков подряд — около 2,8%;
- 8 убытков подряд — около 1,7%.
Такие события на серии из сотен сделок случаются регулярно, поэтому 5–8 убытков подряд являются рабочей ситуацией, не стоит их рассматривать как сбой системы. Отсюда следует вывод, что положительное матожидание работает, но только если риск на сделку позволяет пережить подобную серию. Риск должен быть небольшим, а после убытков его нельзя увеличивать. Как рассчитать объем, показано в отдельном материале про управление рисками и размер позиции.
Что даёт работа через соотношение риск/прибыль
Расчёт R:R меняет сам способ принимать торговые решения. На практике это даёт следующее:
- Решение принимается до входа: если потенциал не оправдывает риск, сделка просто не берётся;
- Самооценка перестаёт постоянно меняться: оценивается система, а не отдельная сделка;
- Серии убытков переносятся спокойнее, они известны заранее и заложены в расчет;
- Стратегии можно сравнивать между собой по одному понятному показателю, а не по проценту попаданий;
- При сомнениях появляется формальный критерий отказа от сделки, без субъективности;
- Для расчёта хватает графика и калькулятора, никаких сложных инструментов не нужно.
Все эти выгоды касаются контроля риска и качества решений, но при этом не гарантированного результата. Главный выигрыш — это спокойное, проверяемое решение до входа.
Чек-лист: расчёт R:R перед каждой сделкой
- Найдите уровень, при котором идея отменяется.
- Поставьте стоп за этот уровень.
- Выберите цель по ближайшей значимой зоне.
- Измерьте расстояние до стопа и до цели.
- Рассчитайте R:R.
- Сравните результат с минимально допустимым в вашей системе.
- Если потенциала не хватает, пропустите сделку.
- Рассчитайте объём позиции от риска, а не от депозита.
- Зафиксируйте уровни до входа.
- Внесите результат в журнал сделок в единицах R.
Проверьте расчет на своих сделках
Проверить всё описанное можно за один вечер и без единой новой сделки. Это занятие не требует ни нового риска, ни лишних вложений времени. Возьмите журнал последних двадцати сделок, посчитайте R:R по каждой, а затем средний результат в R. Если средний убыток больше средней прибыли, то причина минуса найдена. И дело не в проценте угаданных сделок. Особенно показательны сделки, где стоп переносился, их фактическое значение R:R обычно хуже запланированного.
Следом возникает вопрос: откуда брать уровни для расчёта? Разметьте структуру на своих инструментах и сверьте с ней стопы и цели, которые вы ставили. Так станет видно, где стоп стоял за уровнем отмены идеи, а где просто на круглом числе или понравившейся цифре, и какое R:R получилось бы при честной постановке уровней. Этот шаг вы пройдете быстрее, чем кажется.
Money Hunter SMC 1.0 доступен бесплатно 7 дней, доступ открывается по короткой форме. За это время можно разметить структуру и пересчитать R:R по последним сделкам, записывая результат в журнал в единицах R. Сравните два средних значения — прибыль и убыток на сделку, и вы сразу увидите, где система теряет.
Дисклеймер. Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Торговля сопряжена с риском потери средств. Положительное математическое ожидание не гарантирует прибыль.
Заключение
Итог торговли не определяется долей просто угаданных сделок. Значение имеет связка винрейта, R:R и издержек на дистанции. Система с 40% прибыльных сделок может оказаться сильнее системы с 60%, а система с эффектным винрейтом - убыточной. Помните и об обратной стороне: положительное матожидание не гарантирует прибыль на коротком отрезке. Оно работает на дистанции и при риске, который позволяет эту дистанцию пройти.
Подписывайтесь на наши социальные сети, чтобы быть в курсе актуальной аналитики, торговых идей и новых возможностей для роста на финансовых рынках.
По этой теме также:
Практикующий трейдер, сочетает концепцию Smart Money с объемным анализом. Предпочитает прагматичный подход к торговле и помогает построить профитный долгосрочный план.