Опционная конструкция из покупки и продажи контрактов одного типа с одной датой, но разными страйками. Ограничивает и убыток, и прибыль заранее известными величинами.
Что такое вертикальный спред
Вертикальный спред (vertical spread) - позиция из двух опционов одного типа и с одинаковой датой истечения, но с разными ценами исполнения. Один контракт покупается, другой продаётся.
Название происходит от того, как такие контракты расположены в таблице котировок: страйки выстроены по вертикали, а даты - по горизонтали. Конструкция из соседних строк одного столбца и получила название вертикальной.
Зачем он нужен
Смысл в замене открытой позиции на конструкцию с известными границами.
- Покупка одиночного опциона стоит дороже: проданный контракт частично компенсирует уплаченную премию.
- Продажа одиночного опциона несёт неограниченный риск: купленный контракт этот риск обрезает.
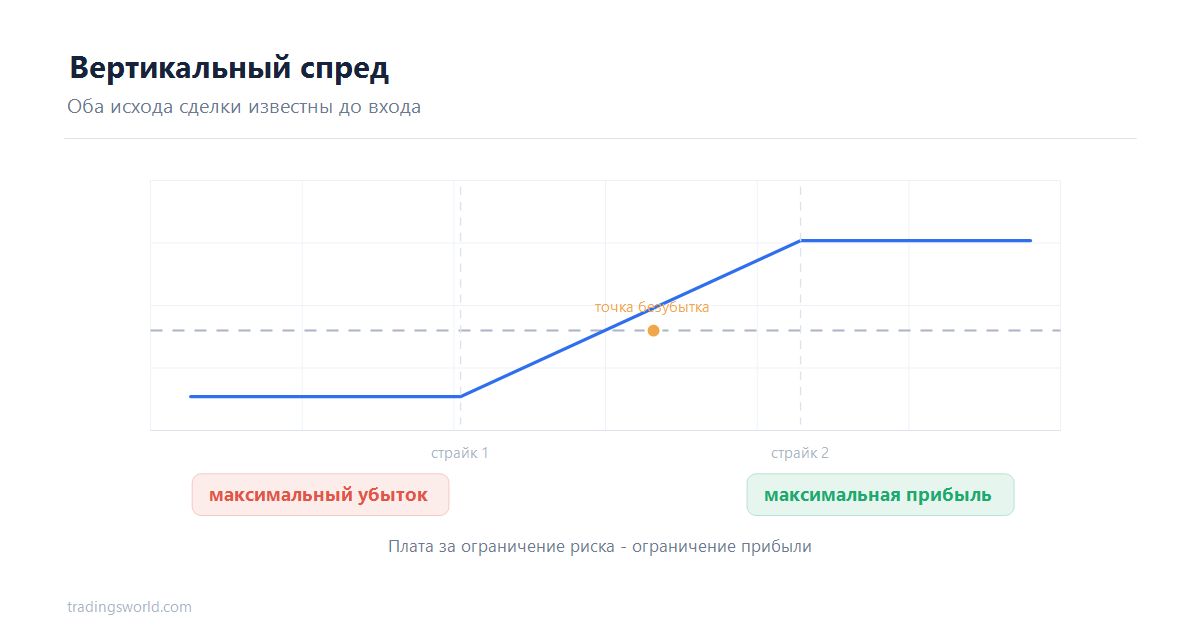
- Оба возможных исхода известны до входа - и максимальный убыток, и максимальная прибыль.
Плата за ограничение риска - ограничение прибыли. Вертикальный спред никогда не принесёт больше расчётной величины, каким бы сильным ни оказалось движение цены.
Вертикальный спред в опционах: четыре разновидности
- Дебетовый колл-спред: покупается колл с более низким страйком, продаётся с более высоким. Позиция открывается с затратами, расчёт на рост.
- Кредитовый колл-спред: продаётся колл с низким страйком, покупается с высоким. На счёт поступает премия, расчёт на то, что цена не вырастет.
- Дебетовый пут-спред: покупается пут с высоким страйком, продаётся с низким. Затратная позиция, расчёт на снижение.
- Кредитовый пут-спред: продаётся пут с высоким страйком, покупается с низким. Премия поступает сразу, расчёт на то, что цена не упадёт.
Различие между дебетовой и кредитовой конструкцией только в том, платите вы при открытии или получаете. Итоговый профиль риска и прибыли в обоих случаях ограничен с двух сторон.
Как считается результат
Расчёт делается до сделки и не требует прогноза - только арифметики.
- Разница между страйками, умноженная на размер контракта, задаёт общий диапазон конструкции.
- Для дебетовой позиции максимальный убыток равен уплаченной сумме, максимальная прибыль - разнице страйков за вычетом этой суммы.
- Для кредитовой всё наоборот: максимальная прибыль равна полученной премии, максимальный убыток - разнице страйков за вычетом премии.
- Точка безубытка лежит между страйками и смещена на величину уплаченной или полученной премии.
Сопоставление максимальной прибыли с максимальным убытком даёт соотношение риска и прибыли ещё до входа. Это и есть главное практическое достоинство конструкции.
Что учитывать
- Издержки удваиваются: комиссия и спред платятся по обеим ногам конструкции.
- Требуется ликвидность в обоих страйках, иначе исполнение окажется хуже расчётного.
- Проданная нога может быть исполнена досрочно, если речь об американском опционе.
- Изменение подразумеваемой волатильности влияет на обе ноги, но не в равной мере.
- Временной распад работает в пользу кредитовых конструкций и против дебетовых.
Частые вопросы
Чем вертикальный спред отличается от календарного?
У вертикального различаются страйки при одной дате истечения. У календарного - даты при одном страйке.
Можно ли потерять больше расчётной величины?
При одновременном открытии обеих ног - нет. Риск возникает, если одна нога закрыта, а другая оставлена: конструкция перестаёт быть спредом.
Что выгоднее - дебетовый спред или кредитовый?
Это вопрос сценария, а не выгоды. Дебетовый рассчитан на движение в нужную сторону, кредитовый - на его отсутствие.
Подходит ли конструкция начинающему?
Она проще одиночной продажи опциона, поскольку риск ограничен. Но требует понимания того, как работают премия, страйк и срок до истечения.
Вертикальный спред - способ заранее знать оба исхода сделки. Он не увеличивает прибыль, а делает риск измеримым, и в этом его основная ценность для того, кто строит работу на расчёте, а не на надежде.
Подписывайтесь на наши социальные сети, чтобы быть в курсе актуальной аналитики, торговых идей и новых возможностей для роста на финансовых рынках.