
Мера доходности с поправкой на риск: превышение над безрисковой ставкой, делённое на волатильность. Показывает, сколько дохода получено на единицу принятых колебаний.
Коэффициент Шарпа: что это такое простыми словами
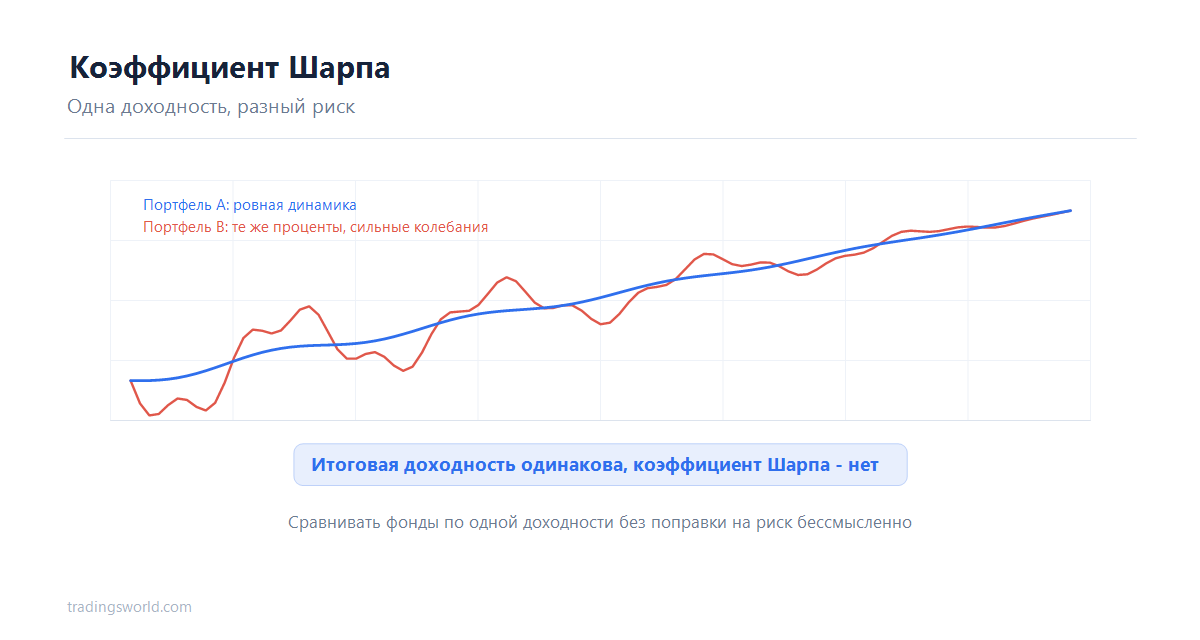
Коэффициент Шарпа отвечает на вопрос, оправдан ли полученный доход тем риском, который пришлось принять. Две стратегии с одинаковой доходностью могут сильно различаться по тому, насколько нервным был путь к результату.
Показатель предложил Уильям Шарп, и он стал стандартом отрасли: доходность фондов принято приводить вместе с ним.
Что показывает коэффициент Шарпа
- Из доходности портфеля вычитается безрисковая ставка - то, что можно было получить без риска.
- Полученная избыточная доходность делится на волатильность портфеля.
- Результат показывает, сколько единиц доходности приходится на единицу риска.
- Чем выше значение, тем эффективнее использован риск.
- Отрицательное значение означает, что портфель проиграл безрисковой альтернативе.
Именно поэтому сравнивать фонды по одной доходности бессмысленно. Пятнадцать процентов при спокойной динамике и те же пятнадцать при резких колебаниях - разный результат работы.
Как читать значения
- Ниже 0 - доходность не покрыла даже безрисковую ставку.
- От 0 до 1 - риск использован неэффективно.
- От 1 до 2 - хороший результат для большинства стратегий.
- Выше 3 на длинной истории встречается редко; такие значения требуют проверки методики расчёта.
- Сравнивать можно только показатели за один период и в одной валюте.
Коэффициент Шарпа в трейдинге и инвестициях
- В инвестициях показывает качество управления портфелем относительно риска.
- При выборе фонда позволяет сравнить управляющих на общей основе.
- В трейдинге применяется к результатам стратегии и торговых роботов.
- При бэктесте помогает отсеять системы, где прибыль достигается ценой запредельных колебаний.
- Используется и при сравнении классов активов: акции против облигаций, рынки разных стран.
Главные недостатки
- Считает риском любые отклонения, включая резкий рост капитала. Эту проблему решает коэффициент Сортино.
- Предполагает нормальное распределение доходностей, а реальные рынки дают выбросы чаще.
- Не отражает глубину просадки: для неё нужен коэффициент Кальмара.
- Легко улучшается стратегиями с редкими катастрофическими убытками - до наступления такого убытка показатель выглядит прекрасно.
- Зависит от периода расчёта и выбранной безрисковой ставки.
- Описывает прошлое и ничего не гарантирует в будущем.
Частые вопросы
Что показывает коэффициент Шарпа?
Сколько доходности сверх безрисковой ставки приходится на единицу риска, измеренного волатильностью портфеля.
Какое значение считается хорошим?
Диапазон от единицы до двух обычно считают хорошим. Ниже единицы риск использован неэффективно, выше трёх - повод перепроверить расчёт.
Чем он отличается от коэффициента Сортино?
Знаменателем. Шарп учитывает все отклонения доходности, Сортино - только отрицательные, то есть реальный риск падения.
Можно ли выбирать фонд только по этому показателю?
Нет. Он не показывает максимальную просадку и плохо работает при редких экстремальных убытках. Смотреть нужно несколько метрик сразу.
Коэффициент Шарпа приводит доходность и риск к одному числу и потому стал стандартом сравнения. Помнить стоит о его слепой зоне: редкий крупный убыток он замечает только после того, как тот случился.
Подписывайтесь на наши социальные сети, чтобы быть в курсе актуальной аналитики, торговых идей и новых возможностей для роста на финансовых рынках.


