
Как хедж-фонды набирают позицию: Эффективные стратегии и скрытые методы"
Профессиональный трейдинг разительно отличается от того, что обычно показывают на скриншотах в социальных сетях. Крупные участники рынка — хедж-фонды, проп-деск банков, маркетмейкеры — никогда не заходят в позицию одним ордером. Они действуют методично, скрытно и системно. Понимание их инструментов — TWAP ордера, VWAP индикатора и принципов алгоритмической торговли — дает розничному трейдеру качественное преимущество при интерпретации рыночной структуры и принятии торговых решений.
Содержание
- Боковик как идеальная среда для набора позиции
- Переход к TWAP: техника временного распределения
- VWAP (Volume-Weighted Average Price): значение в торговле и методология расчета
- Как использовать VWAP индикатор: практические подходы
- В чем разница между TWAP И VWAP?
- Когда использовать TWAP И VWAP?
- Преимущества применения VWAP и типичные ошибки
Боковик как идеальная среда для набора позиции
Большинство начинающих трейдеров воспринимают консолидацию как «скучный» участок графика и ждут выраженного тренда. Это фундаментальная ошибка восприятия рыночной динамики. Именно в боковом движении, в зоне с ограниченной волатильностью, крупный игрок формирует свои позиции — методично, на протяжении нескольких часов или даже дней.
Механика проста: институциональный участник не может купить 50 000 контрактов единым лотом — такой ордер моментально сдвинет цену против него самого, значительно ухудшив среднюю цену входа. Поэтому позиция дробится на сотни и тысячи малых ордеров, которые исполняются равномерно по времени или по объёму. Боковик создает для этого идеальные условия: цена остаётся в диапазоне, ликвидность относительно стабильна, а рыночный шум маскирует направленное накопление.
Опытный трейдер, наблюдая за паттернами объёма в консолидации, способен заметить признаки такого накопления: нарастающий объём без ценового движения, повторяющееся тестирование одних и тех же уровней поддержки и сопротивления с поглощением продаж, сжатие диапазона при сохранении объёмов выше среднего. Именно здесь знание о том, как работают алгоритмы исполнения — TWAP и VWAP — становится практически ценным.

Рисунок 1. Пример набора позиции крупным участником
Переход к TWAP: техника временного распределения
TWAP (Time-Weighted Average Price — средневзвешенная цена по времени) — это алгоритм исполнения ордеров, при котором общий объем позиции равномерно распределяется по фиксированным временным интервалам. Простейшая формула расчёта TWAP выглядит следующим образом: суммируются цены закрытия каждого периода и делятся на количество этих периодов.
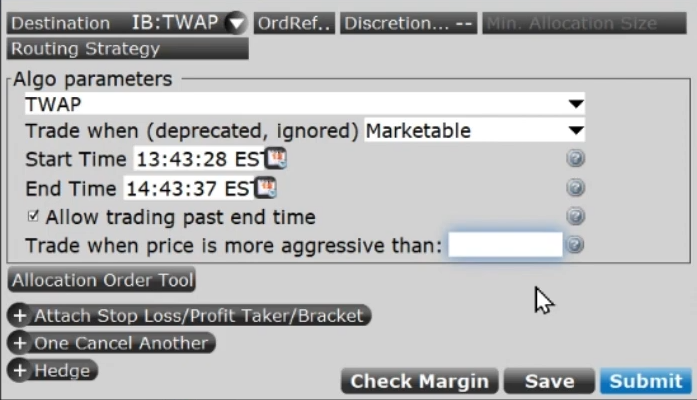
Рисунок 2. Окно приложения, где указываются параметры TWAP
TWAP ордер — что это на практике? Представьте, что управляющий фондом должен купить акции на $10 млн в течение торговой сессии. Алгоритм разобьёт этот объем на равные части и будет исполнять их каждые, например, 15 минут — вне зависимости от текущего объема торгов на рынке. В 10:00, 10:15, 10:30 и так далее — механически, без эмоций, без реакции на новостной фон.
Ключевое свойство TWAP — временная механистичность. Алгоритм не учитывает, высокий сейчас объём или низкий, находится ли цена у важного уровня или в середине диапазона. Он просто исполняет равные доли через равные промежутки времени. Это делает TWAP предпочтительным инструментом в двух ситуациях: когда рынок неликвиден и крупный объём нельзя «протолкнуть» через стакан без проскальзывания, и когда трейдинговый алгоритм должен минимизировать рыночное воздействие в строго определенном временном окне.
На графике присутствие TWAP-алгоритмов можно косвенно идентифицировать по характерной «ступенчатой» структуре объемов: равномерные всплески через регулярные интервалы без выраженной корреляции с ценовым движением. Это отличает TWAP-исполнение от хаотичного ручного трейдинга и от VWAP-алгоритмов, которые адаптируются к текущему объему.
VWAP (Volume-Weighted Average Price): значение в торговле и методология расчета
VWAP — Volume Weighted Average Price, средневзвешенная цена по объему — является одним из ключевых ориентиров в профессиональном трейдинге. В отличие от простой скользящей средней, VWAP учитывает не только цену, но и объём каждой транзакции, что делает его значительно более информативным инструментом для понимания реального баланса спроса и предложения.
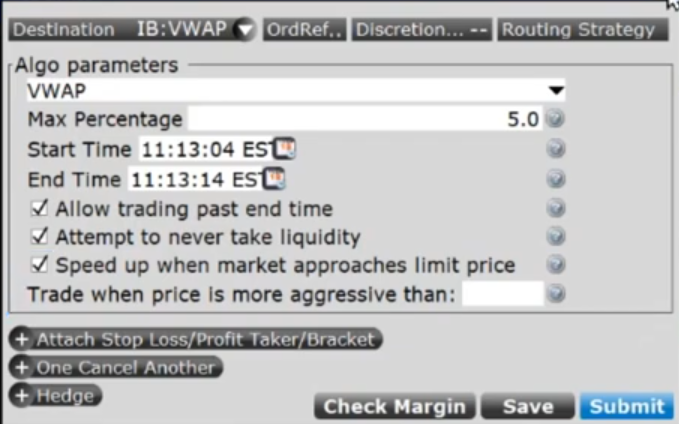
Рисунок 3. Окно приложения, где указываются параметры TWAP
Расчёт VWAP в финансовом анализе производится по следующей формуле:
VWAP = Σ (Типичная цена × Объём) / Σ Объём
где Типичная цена = (Максимум + Минимум + Закрытие) / 3
Расчет ведется нарастающим итогом с начала торговой сессии. Это принципиально важный момент: классический дневной VWAP сбрасывается каждое утро и не несет в себе информации о предыдущих сессиях. Именно поэтому кривая VWAP на графике имеет характерный вид — она начинается с первой сделки дня и постепенно «стабилизируется» по мере накопления объема.
Кривая VWAP на ценовом графике выглядит как плавная линия, менее реактивная к краткосрочным ценовым выбросам, чем обычная скользящая средняя, но более чувствительная к зонам высокого объёма. В периоды активных торгов — открытие сессии, выход макроэкономической статистики, закрытие крупных позиций — кривая VWAP может резко отклоняться, а затем возвращаться к «справедливому» уровню.
VWAP как индикатор тренда и уровни поддержки/сопротивления
VWAP в трейдинге — что такое с точки зрения рыночной структуры? Это динамический ориентир «справедливой цены» для конкретной торговой сессии. Цена выше VWAP сигнализирует о том, что покупатели в среднем платят больше дневной средневзвешенной — рынок находится в состоянии относительной силы. Цена ниже VWAP говорит об обратном: продавцы доминируют, рынок технически слаб.
Как индикатор тренда VWAP работает следующим образом. В устойчивый восходящий день цена торгуется преимущественно выше VWAP и возвращается к нему на откатах как к зоне поддержки. В нисходящий день картина зеркальная: VWAP выступает динамическим сопротивлением, и каждый отскок к нему снизу служит точкой для открытия коротких позиций. Это один из ключевых сигналов на покупку и продажу с помощью VWAP, который используется профессиональными трейдерами.
Горизонтальные уровни поддержки и сопротивления, совпадающие с VWAP, приобретают особую значимость. Если историческая зона поддержки совпадает с текущим VWAP — это кластер, который крупные игроки будут защищать агрессивно. Пробой такого кластера, напротив, часто означает начало выраженного направленного движения.
Как использовать VWAP индикатор: практические подходы
VWAP индикатор — как пользоваться им в реальной торговле — вопрос, который требует понимания контекста применения. Существует несколько базовых стратегических подходов.
VWAP для скальпинга и краткосрочной торговли. Скальперы используют VWAP как ось симметрии внутридневного движения. Стандартная техника: покупка при первом тесте VWAP снизу в восходящий день с коротким стопом ниже уровня и целью в верхней части дневного диапазона. Обратно — продажа при касании VWAP сверху в нисходящий день. Эффективность этого подхода значительно повышается, если вход совпадает с зоной исторического интереса или с точкой контроля профиля объема (POC).
VWAP в контексте дневной торговли. Дейтрейдеры применяют VWAP как фильтр направления: торгуют только лонги, пока цена держится выше VWAP, и только шорты — пока цена ниже. Это исключает значительную часть контртрендовых сделок и улучшает соотношение выигрышных и проигрышных сделок на трендовых рынках.
VWAP в алгоритмической торговле. Это одно из наиболее широких применений индикатора. Алгоритм исполнения VWAP ставит задачу: исполнить крупный ордер таким образом, чтобы средняя цена исполнения была максимально близка к VWAP сессии. Чем ближе алгоритм к этому бенчмарку — тем выше качество исполнения с точки зрения институционального управляющего. Именно поэтому в часы максимальной активности рынка (открытие и закрытие NYSE, выход NFP) объёмы резко возрастают: алгоритмы стремятся поймать ликвидность, чтобы не отклоняться от VWAP.
В чем разница между TWAP И VWAP?
Сравнение VWAP и других индикаторов — а особенно TWAP — помогает понять, когда и какой инструмент применять. На поверхностном уровне оба алгоритма решают одну задачу: исполнить крупный ордер с минимальным рыночным влиянием. Но их подходы принципиально различаются.
TWAP распределяет объем равномерно по времени, игнорируя текущий объем рынка. Алгоритм исполняет одинаковые доли через одинаковые промежутки времени — будь то период низкой утренней активности или пик ликвидности перед закрытием. Это предсказуемость, которая в ряде ситуаций является преимуществом (регуляторные требования к равномерному исполнению), но в ликвидных рынках приводит к худшей средней цене по сравнению с VWAP.
VWAP адаптируется к текущей ликвидности. Алгоритм исполняет большую долю ордера в периоды высокого объёма торгов и меньшую — в периоды затишья. Логика проста: когда на рынке много участников, крупная сделка «растворяется» в общем потоке и меньше двигает цену. Это делает VWAP-алгоритм более эффективным с точки зрения минимизации рыночного воздействия на ликвидных инструментах.
|
TWAP |
VWAP |
|
|
Ориентир |
Время |
Объём |
|
Адаптивность |
Нет |
Да |
|
Лучший контекст |
Низколиквидные рынки |
Ликвидные инструменты |
|
Предсказуемость |
Высокая |
Средняя |
|
Рыночное влияние |
Выше при низкой ликвидности |
Ниже за счёт адаптации |
С точки зрения розничного трейдера понимание разницы между TWAP и VWAP даёт контекст для интерпретации объёмных аномалий. Равномерные всплески объёма с фиксированным интервалом — признак TWAP-алгоритма. Концентрация объёма в периоды активности с отклонением от VWAP и последующим возвратом к нему — признак VWAP-исполнения.
Когда использовать TWAP И VWAP?
Влияние VWAP на принятие торговых решений и выбор между двумя алгоритмами определяется несколькими факторами: ликвидностью инструмента, размером позиции, временны́м горизонтом и регуляторными ограничениями.
TWAP ордер применяется в следующих ситуациях. Во-первых, при работе с малоликвидными инструментами — акциями второго и третьего эшелона, некоторыми криптовалютными парами с низким объемом, экзотическими форексными парами. Во-вторых, когда трейдер или управляющий обязан исполнить ордер в строго определенном временном окне — например, для соответствия бенчмарку конца дня (closing price) или для регуляторной отчетности. В-третьих, TWAP эффективен в периоды нестабильного объёма, когда невозможно прогнозировать ликвидность.
VWAP volume weighted average price как алгоритм исполнения предпочтителен: при работе с высоколиквидными инструментами — акциями из индекса S&P 500, основными форексными парами, фьючерсами на нефть и золото; когда приоритет — минимизация рыночного влияния, а не точность временного исполнения; для дейтрейдинга крупных объемов внутри одной сессии.
Как интерпретировать VWAP для принятия решений в реальном времени — это отдельный навык, который приходит с опытом. Ключевые ориентиры:
- Открытие сессии выше вчерашнего VWAP и удержание позиций выше текущего дневного VWAP в первый час — сильный бычий сигнал для дейтрейдеров;
- Многократные тесты VWAP без его пробоя при нарастающем объеме указывают на защиту уровня крупным игроком;
- Резкое отклонение цены от VWAP на высоком объеме с последующим быстрым возвратом — признак «охоты за стопами» или ложного пробоя, а не смены тренда.
Преимущества применения VWAP и типичные ошибки
Преимущества применения VWAP хорошо описываются одной ключевой идеей: этот индикатор связывает цену с реальностью рыночного участия. Он не просто показывает, где была цена, но и взвешивает это по фактической активности участников — то есть даёт представление о том, где был «настоящий» интерес к покупке или продаже.
Среди ошибок при использовании VWAP в трейдинге наиболее распространены следующие. Применение VWAP на дневных и недельных таймфреймах в классическом виде некорректно — индикатор теряет смысл вне контекста сессии. Механическое использование VWAP как уровня входа без учёта структуры рынка, ключевых уровней и контекста старшего таймфрейма приводит к избыточному количеству ложных сигналов. Наконец, игнорирование объёма при интерпретации VWAP — грубая методологическая ошибка: если цена касается VWAP на мизерном объёме, уровень не имеет той значимости, которую он имел бы при высоком объеме тестирования.
Понимание TWAP, VWAP и механики алгоритмического исполнения — это не просто теория из учебника по финансовому анализу. Это практический инструментарий, который позволяет розничному трейдеру читать рынок так, как его читают профессионалы. Боковик перестаёт быть «скучным» участком графика и превращается в зону накопления с предсказуемыми выходами. VWAP становится не просто линией на графике, а динамическим ориентиром баланса, отражающим реальные намерения крупных участников. Именно такой уровень понимания рыночной микроструктуры отделяет системного трейдера от спекулянта, торгующего по интуиции.
Подписывайтесь на наши социальные сети, чтобы быть в курсе актуальной аналитики, торговых идей и новых возможностей для роста на финансовых рынках.